
Fast Close braucht mehr als einen frühen Stichtag
Ein schneller Monatsabschluss ist nur belastbar, wenn Datenquellen, Verantwortlichkeiten und Abstimmungen vor dem Stichtag geklärt sind.
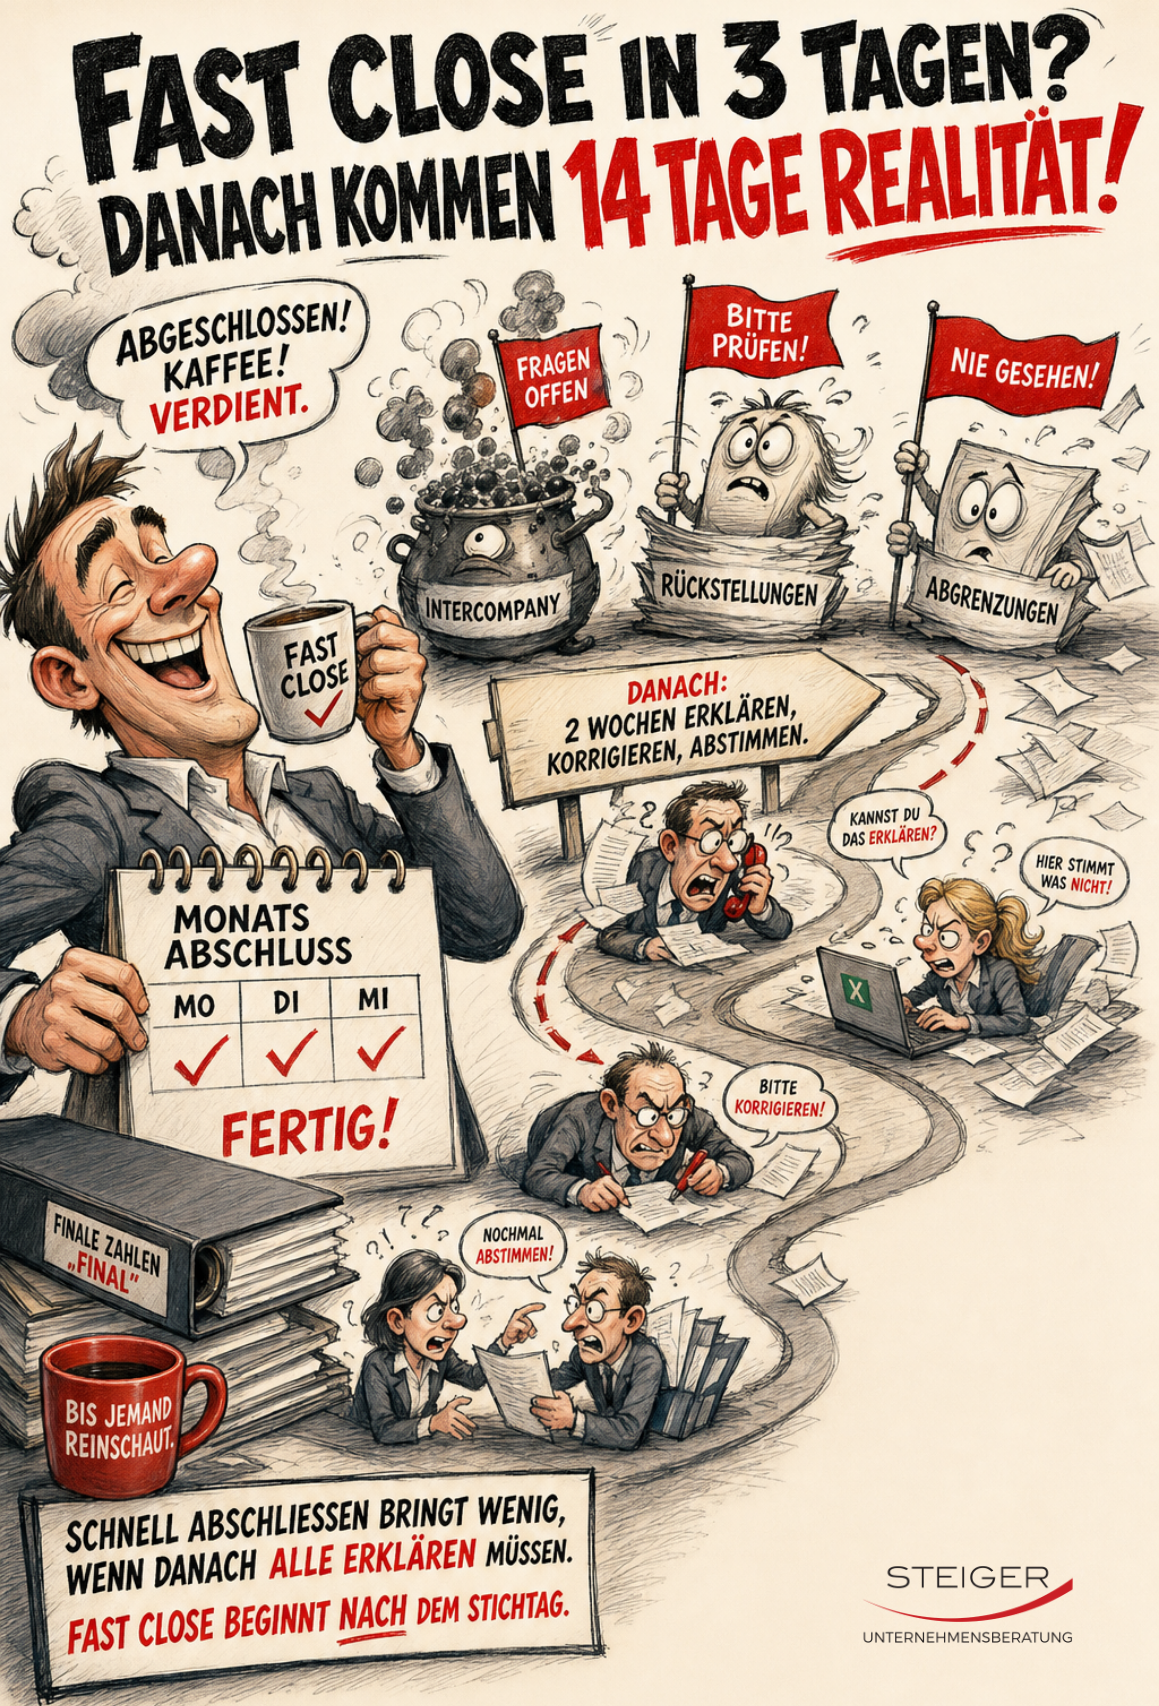
Fast Close ist ein sinnvolles Ziel. Ein schneller Monats- oder Quartalsabschluss schafft früher Transparenz, ermöglicht schnellere Steuerungsimpulse und entlastet Management, Controlling und Accounting von langen Nachlaufphasen. In vielen Unternehmen ist die Verkürzung der Abschlussdauer deshalb ein sichtbares Ziel von Finance-Transformationen.
Problematisch wird es, wenn Geschwindigkeit mit Qualität verwechselt wird. Ein Abschluss, der formal nach wenigen Tagen gemeldet wird, aber anschließend über Wochen erläutert, korrigiert oder intern nachverhandelt werden muss, ist nicht wirklich schnell. Er verlagert Arbeit nur aus dem offiziellen Abschlusskalender in eine informelle Korrekturphase. Aus CFO-Sicht ist das besonders kritisch, weil genau in dieser Phase Entscheidungen bereits auf Basis vermeintlich finaler Zahlen getroffen werden.
Der Stichtag ist selten die eigentliche Ursache
In der Praxis wird Fast Close häufig vom Ende her gedacht. Es wird festgelegt, bis wann Buchungen abgeschlossen, Reports erstellt und Management-Pakete verteilt sein müssen. Danach wird der bestehende Prozess komprimiert. Einzelne Fristen werden vorgezogen, Abstimmungen werden enger getaktet, Teams arbeiten länger, und Excel-Dateien wandern schneller durch die Organisation.
Das kann kurzfristig funktionieren, löst aber selten die strukturellen Ursachen. Denn viele Abschlussprobleme entstehen nicht am letzten Arbeitstag des Monats, sondern deutlich früher. Sie entstehen dort, wo Bestellungen angelegt, Leistungen erbracht, Rechnungen geprüft, Projekte bewertet, Umlagen berechnet oder Rückstellungen eingeschätzt werden. Wenn diese vorgelagerten Prozesse unsauber sind, kann Accounting am Monatsende nur noch reparieren.
Typische Beispiele sind Intercompany-Abstimmungen, die erst nach Periodenende wirklich beginnen, weil Leistungsbeziehungen nicht sauber dokumentiert sind. Oder Rückstellungen, deren fachliche Grundlage aus den Bereichen zu spät, uneinheitlich oder ohne klare Bewertungslogik geliefert wird. Auch Abgrenzungen werden häufig erst im Abschlussprozess rekonstruiert, obwohl die relevanten Informationen bereits im operativen Prozess vorhanden sein müssten.
Ein schneller Stichtag hilft in solchen Fällen wenig. Er erhöht nur den Druck auf ein System, das an anderer Stelle undicht ist.
Die Schnittstelle zwischen Accounting und Controlling entscheidet
Viele Fast-Close-Projekte zeigen, dass die entscheidenden Reibungsverluste zwischen Accounting und Controlling liegen. Accounting arbeitet regelbasiert, belegorientiert und prüfungssicher. Controlling arbeitet stärker steuerungsorientiert, analytisch und zukunftsbezogen. Beide Perspektiven sind notwendig, aber sie folgen nicht automatisch derselben Logik.
Wenn diese Schnittstelle nicht sauber definiert ist, entstehen Doppelarbeiten und Diskussionen. Accounting liefert Ist-Zahlen, Controlling ergänzt Umbuchungen, berechnet Management Adjustments oder erklärt Abweichungen auf einer anderen Datenbasis. Dann gibt es nicht nur eine Wahrheit, sondern mehrere Versionen derselben Zahl: eine aus dem Hauptbuch, eine aus dem Controlling-Cube, eine aus dem Projektcontrolling und eine aus der lokalen Excel-Datei.
Aus Prüfungssicht ist das ein Warnsignal. Nicht, weil jede Abweichung automatisch falsch wäre, sondern weil die Nachvollziehbarkeit leidet. Wer eine Ergebnisentwicklung erklären will, muss wissen, welche Zahl aus welchem System stammt, welche Transformation vorgenommen wurde und wer die fachliche Verantwortung trägt. Wenn diese Kette nicht klar ist, wird der Abschluss zwar vielleicht pünktlich erstellt, aber nicht belastbar gesteuert.
Ein wirksamer Fast Close braucht deshalb eine klare Rollenlogik. Welche Abschlussposition verantwortet Accounting allein? Wo liefert Controlling Input? Welche operativen Bereiche müssen vorab bestätigen? Welche Datenquelle ist führend? Und ab wann gilt eine Zahl als final? Diese Fragen wirken banal, entscheiden aber darüber, ob der Abschlussprozess stabil oder nur heroisch ist.
Excel ist nicht das Problem, aber oft ein Symptom
Excel ist in Finance-Organisationen nicht per se schlecht. Es ist flexibel, schnell verfügbar und für Analysen weiterhin nützlich. Kritisch wird es, wenn Excel-Dateien systematische Prozesslücken verdecken. Besonders im Abschluss treten solche Dateien häufig dort auf, wo Systeme nicht integriert sind, Stammdaten nicht zusammenpassen oder Verantwortlichkeiten unklar bleiben.
Wenn mehrere Dateien parallel existieren, alle mit Varianten wie final, final_neu oder final_final gekennzeichnet, ist das selten ein reines Disziplinproblem. Meist fehlt eine verbindliche Prozessarchitektur. Daten werden aus unterschiedlichen Quellen gezogen, manuell angepasst und anschließend per E-Mail weitergegeben. Damit steigt nicht nur der Aufwand, sondern auch das Risiko von Versionskonflikten, Formelabweichungen und nicht dokumentierten Eingriffen.
In der Beratungspraxis zeigt sich immer wieder: Der Aufwand im Abschluss steckt oft nicht in der eigentlichen Buchung, sondern in der Suche nach der richtigen Information. Teams prüfen, ob eine Zahl bereits aktualisiert wurde, ob eine Rückmeldung aus dem Fachbereich vorliegt, ob eine Intercompany-Differenz materiell ist oder ob eine Abweichung aus Timing, Buchungslogik oder einem echten Sachverhalt resultiert.
Ein guter Fast-Close-Ansatz reduziert diese Such- und Klärungskosten. Er macht nicht jede manuelle Datei über Nacht überflüssig, aber er klärt, welche Dateien Übergangslösungen sind, welche Kontrollen erforderlich sind und welche Informationen künftig systematisch erzeugt werden müssen.
Fast Close beginnt in den vorgelagerten Prozessen
Ein belastbarer Abschlussprozess beginnt nicht mit dem Closing-Kalender, sondern mit der Frage, wo die Zahlen entstehen. Dazu gehören Einkauf, Vertrieb, Projektmanagement, Shared Services, IT, Personal und operative Einheiten. Finance kann nur dann schnell und belastbar abschließen, wenn diese Bereiche rechtzeitig strukturierte, vollständige und prüfbare Informationen liefern.
Das betrifft beispielsweise Bestell- und Wareneingangsprozesse, die Grundlage für Abgrenzungen und Verbindlichkeiten sind. Es betrifft Projektstrukturen, wenn unfertige Leistungen, aktivierungsfähige Aufwendungen oder Ergebnisabgrenzungen zu beurteilen sind. Es betrifft Vertragsdaten, wenn Erlöse periodengerecht zu erfassen sind. Und es betrifft IT- und Servicekosten, wenn Umlagen, Leistungsverrechnungen oder interne Services nachvollziehbar abgebildet werden müssen.
CFOs sollten Fast Close deshalb nicht als isoliertes Accounting-Projekt verstehen. Es ist ein Steuerungsprojekt. Der Abschluss ist das Ergebnis eines Gesamtsystems aus Prozessen, Daten, Governance und Verhalten. Wenn Fachbereiche ihre Rolle im Abschluss nicht kennen, wenn Stammdaten nicht gepflegt werden oder wenn Kontrollen erst nachträglich greifen, kann Finance am Monatsende nur mit hohem Aufwand kompensieren.
Die wirksame Arbeit liegt häufig in unspektakulären Grundlagen: einheitliche Kontierungslogiken, klare Cut-off-Regeln, abgestimmte Datenquellen, definierte Materialitätsschwellen, frühzeitige Intercompany-Prozesse und verbindliche Verantwortlichkeiten. Diese Themen klingen weniger modern als Automatisierung oder künstliche Intelligenz, sind aber häufig die Voraussetzung dafür, dass digitale Lösungen überhaupt Wirkung entfalten.
Geschwindigkeit ist nur wertvoll, wenn sie steuerbar bleibt
Fast Close sollte nicht bedeuten, dass Organisationen mit mehr Druck durch denselben Prozess laufen. Ziel ist ein Abschluss, der schneller, stabiler und erklärbarer wird. Dafür braucht es eine Balance aus Tempo, Qualität und Governance.
Ein CFO sollte sich deshalb nicht nur fragen, an welchem Tag der Abschluss fertig ist. Wichtiger sind Fragen wie: Wie viele wesentliche Klärungen laufen nach dem offiziellen Abschluss weiter? Welche Positionen werden regelmäßig spät angepasst? Wo entstehen wiederkehrende Intercompany-Differenzen? Welche Reports basieren auf abweichenden Datenständen? Und welche Abstimmungen hängen an einzelnen Personen statt an einem robusten Prozess?
Wenn diese Fragen ehrlich beantwortet werden, entsteht ein anderes Verständnis von Fast Close. Dann geht es nicht mehr um einen sportlichen Zieltermin, sondern um Prozessökonomie. Weniger Nacharbeit, weniger Interpretationsspielraum, weniger manuelle Brücken und mehr Vertrauen in die Zahlen.
Ein schneller Abschluss ist dann kein Kraftakt am Monatsende, sondern das Ergebnis eines gut geführten Finance-Systems. Genau dort liegt der eigentliche Wert: Management, Gesellschafter und operative Verantwortungsträger erhalten nicht nur früher Zahlen, sondern bessere Entscheidungsgrundlagen.