
KI im Reporting braucht mehr als Excel-Prompts
Warum KI im Reporting erst dann Wert stiftet, wenn Datenmodell, Prozesse, Versionierung und Governance belastbar geregelt sind.
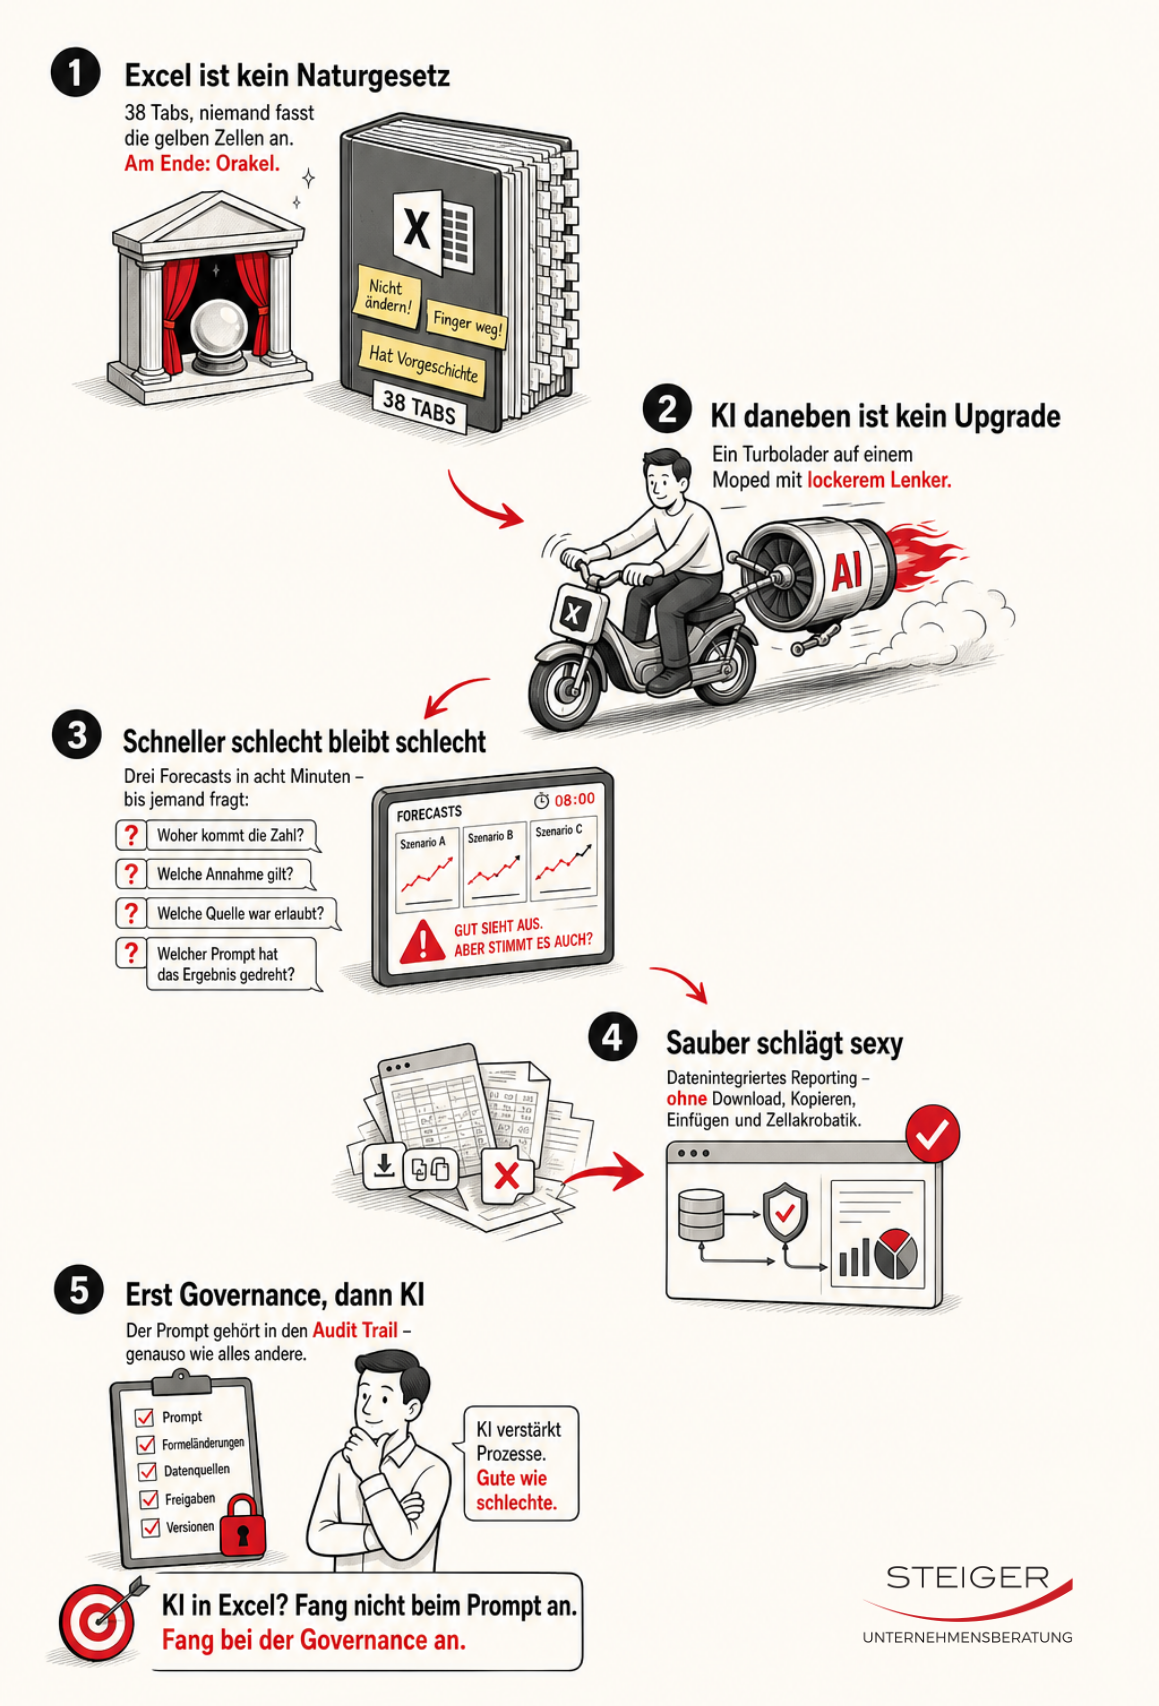
Excel ist in vielen Finance-Organisationen nicht nur ein Werkzeug, sondern ein gewachsenes Betriebssystem. Forecasts, Budgetrunden, Management-Reports, Projektcontrolling, Working-Capital-Analysen und Ad-hoc-Auswertungen laufen häufig über Dateien, die über Jahre angepasst, erweitert und kopiert wurden. Das ist verständlich, weil Excel flexibel ist, schnell verfügbar bleibt und Fachbereiche damit unabhängig arbeiten können. Genau diese Stärke wird aber zum Risiko, wenn aus einer Arbeitshilfe ein steuerungsrelevantes Reporting-System wird.
Mit KI verschärft sich diese Frage. KI kann Analysen beschleunigen, Abweichungen erklären, Szenarien erzeugen und Management-Kommentare vorbereiten. Sie kann aber nicht automatisch klären, ob die Datenbasis stimmt, ob die Annahmen freigegeben sind, ob Versionen sauber getrennt wurden oder ob ein Ergebnis prüfungssicher nachvollziehbar ist. Ein instabiles Reporting wird durch KI nicht belastbarer. Es wird nur schneller, variantenreicher und schwerer zu kontrollieren.
Excel ist selten das Problem, aber oft das Symptom
In der Beratung und Prüfung zeigt sich immer wieder ein ähnliches Muster: Excel-Dateien entstehen selten aus Nachlässigkeit. Sie entstehen, weil ERP-Systeme nicht alle Steuerungsfragen beantworten, weil Datenmodelle unvollständig sind, weil Reporting-Tools zu starr wirken oder weil kurzfristig eine Entscheidungsvorlage benötigt wird. Der Fachbereich baut dann eine Lösung, die pragmatisch funktioniert. Zunächst ist das sinnvoll. Kritisch wird es, wenn diese Zwischenlösung dauerhaft zur offiziellen Wahrheit wird.
Typische Warnsignale sind nicht einzelne Formelfehler, sondern strukturelle Abhängigkeiten. Es gibt lokale Downloads aus Vorsystemen, manuelle Kopien aus alten Reports, Hilfstabellen mit unklarer Herkunft, farblich markierte Eingabezellen, implizite Annahmen und mehrere Dateiversionen mit ähnlichen Namen. Häufig wissen einzelne Personen sehr genau, wie das Modell funktioniert. Für das Unternehmen ist dieses Wissen aber nicht ausreichend dokumentiert.
Das ist vor allem dann problematisch, wenn die Datei nicht nur intern genutzt wird, sondern Grundlage für Board Packs, Bankenkommunikation, Restrukturierungsmaßnahmen, Budgetfreigaben oder Investitionsentscheidungen ist. Je höher die Steuerungsrelevanz, desto weniger darf die Logik in einzelnen Arbeitsmappen verschwinden. Finance muss dann nicht nur eine Zahl liefern, sondern erklären können, wie diese Zahl entstanden ist.
KI erhöht die Anforderungen an Nachvollziehbarkeit
KI im Reporting wird häufig über den Nutzen diskutiert: schnellere Analysen, weniger manuelle Kommentierung, bessere Mustererkennung, automatisierte Szenarien. Diese Vorteile sind realistisch, wenn die Rahmenbedingungen stimmen. Gleichzeitig erhöht KI aber die Anforderungen an Governance, weil sie zusätzliche Verarbeitungsschritte einführt.
Bei einer klassischen Excel-Datei lassen sich zumindest Formeln, Zellbezüge und Eingabewerte prüfen, sofern die Datei nicht zu stark verschachtelt ist. Bei KI-gestützten Analysen kommt eine weitere Ebene hinzu: der Prompt, das zugelassene Datenmaterial, die Modellversion, die Parameter, die Berechtigungen und gegebenenfalls die Art, wie Ergebnisse in Tabellen zurückgeschrieben werden. Wenn diese Elemente nicht dokumentiert sind, entsteht eine neue Schattenlogik.
Für CFOs und Controlling-Verantwortliche ist deshalb entscheidend, dass KI-Ausgaben nicht als neutrale Wahrheit behandelt werden. Ein automatisch erzeugter Forecast-Kommentar kann plausibel klingen und trotzdem auf falschen Daten, überholten Annahmen oder einem unpassenden Prompt beruhen. Drei Szenarien in wenigen Minuten sind nur dann wertvoll, wenn klar ist, welche Treiber verändert wurden, welche Datenquelle genutzt wurde und wer die Annahmen freigegeben hat.
Der Prompt gehört in diesem Zusammenhang in den Audit Trail. Nicht aus Formalismus, sondern weil er Teil der Berechnungs- und Interpretationslogik wird. Wenn ein Management-Report später hinterfragt wird, reicht es nicht zu sagen, dass die KI das Ergebnis erzeugt hat. Es muss nachvollziehbar sein, welche Frage gestellt wurde, welche Datenbasis zugrunde lag, welche Version des Modells verwendet wurde und wer das Ergebnis fachlich geprüft hat.
Governance beginnt vor dem Tool
Viele Unternehmen reagieren auf Reporting-Probleme mit neuen Anwendungen. Das kann richtig sein, löst aber nicht automatisch das zugrunde liegende Steuerungsproblem. Wenn Datenquellen unklar, Verantwortlichkeiten ungeordnet und Prozesse nicht definiert sind, verlagert ein neues Tool die Schwächen nur in eine modernere Oberfläche. Dasselbe gilt für KI-Funktionen in Excel oder in Business-Intelligence-Systemen.
Eine belastbare Reporting-Governance beginnt daher mit einfachen, aber konsequenten Fragen. Welche Kennzahlen sind steuerungsrelevant? Welche Datenquelle ist für welche Kennzahl führend? Wer darf Annahmen verändern? Wie werden Versionen gesichert? Welche manuellen Eingriffe sind erlaubt? Wo müssen Freigaben dokumentiert werden? Welche Reports sind informell und welche sind entscheidungsrelevant?
Gerade im Forecasting ist diese Trennung wesentlich. Ein Arbeitsszenario darf experimentell sein. Ein freigegebener Forecast für Geschäftsführung, Aufsichtsrat, Gesellschafter oder Banken darf es nicht sein. Zwischen Analysefreiheit und Abschlussfähigkeit braucht es klare Übergänge. Die Organisation muss wissen, ab wann ein Modell nicht mehr persönliche Arbeitshilfe ist, sondern Teil des offiziellen Steuerungssystems.
Dazu gehört auch ein realistischer Blick auf Berechtigungen. KI darf nicht automatisch auf alle Daten zugreifen, nur weil technisch vieles möglich ist. Im Finance-Umfeld können Personalkosten, Margeninformationen, Kundenkonditionen, Restrukturierungsannahmen oder Transaktionsdaten besonders sensibel sein. Wer KI im Reporting nutzt, muss deshalb auch regeln, welche Daten verarbeitet werden dürfen und welche nicht.
Saubere Datenmodelle sind weniger spektakulär, aber wirksamer
Ein integriertes Reporting ohne Download, Kopieren, Einfügen und manuelle Zellakrobatik wirkt im Vergleich zu KI-Demonstrationen oft unspektakulär. Aus CFO-Sicht ist es jedoch meist der größere Hebel. Wenn Daten aus ERP, Konsolidierung, Controlling, Einkauf, HR oder Projektmanagement über definierte Schnittstellen und ein konsistentes Datenmodell zusammengeführt werden, sinkt der Bedarf an manuellen Korrekturen erheblich.
Das bedeutet nicht, dass Excel verschwinden muss. Excel bleibt ein nützliches Analysewerkzeug, insbesondere für Simulationen, Sonderauswertungen und schnelle Modellierungen. Es sollte aber nicht dauerhaft die Rolle übernehmen, die eigentlich ein stabiles Datenmodell, ein BI-System oder ein integrierter Planungsprozess erfüllen müsste. Der Unterschied liegt nicht im Dateiformat, sondern in der Verantwortung: Wer führt die Daten? Wer prüft sie? Wer gibt sie frei?
In reifen Finance-Organisationen ist Reporting nicht nur die Erzeugung von Tabellen, sondern ein kontrollierter Prozess. Er umfasst Datenbereitstellung, Validierung, Kommentierung, Freigabe und Archivierung. KI kann diesen Prozess unterstützen, beispielsweise durch Abweichungsanalysen, Konsistenzprüfungen oder Vorschläge für Management-Kommentare. Sie sollte ihn aber nicht ersetzen.
Der CFO muss Tempo und Kontrolle zusammenbringen
Die Diskussion über KI im Reporting darf nicht auf Begeisterung oder Ablehnung reduziert werden. Es geht nicht darum, ob KI genutzt wird, sondern wie sie in ein belastbares Steuerungssystem eingebettet wird. Für CFOs liegt hier eine Führungsaufgabe: Sie müssen Geschwindigkeit ermöglichen, ohne Nachvollziehbarkeit zu opfern.
Das erfordert eine pragmatische Reihenfolge. Zuerst müssen kritische Reports identifiziert werden. Danach sind Datenquellen, manuelle Eingriffe, Verantwortlichkeiten und Freigabeschritte transparent zu machen. Erst dann sollte entschieden werden, an welchen Stellen KI sinnvoll unterstützt. Wenn dieser Schritt übersprungen wird, entsteht schnell eine digitale Beschleunigung alter Schwächen.
KI kann Finance produktiver machen. Sie kann repetitive Arbeit reduzieren, Analysen vorbereiten und Entscheidungsprozesse beschleunigen. Aber sie macht ein schlechtes Reporting nicht gut. Gute CFO-Arbeit beginnt deshalb nicht beim Prompt, sondern bei Governance, Datenqualität und Prozessklarheit. Erst wenn diese Basis steht, wird KI vom Risiko zur echten Unterstützung der Unternehmenssteuerung.