
SDG-Reporting braucht mehr als gute Absichten
Warum SDG-Reporting jenseits von CO2 klare Definitionen, belastbare Datenwege und eine prüfbare Steuerungslogik braucht.
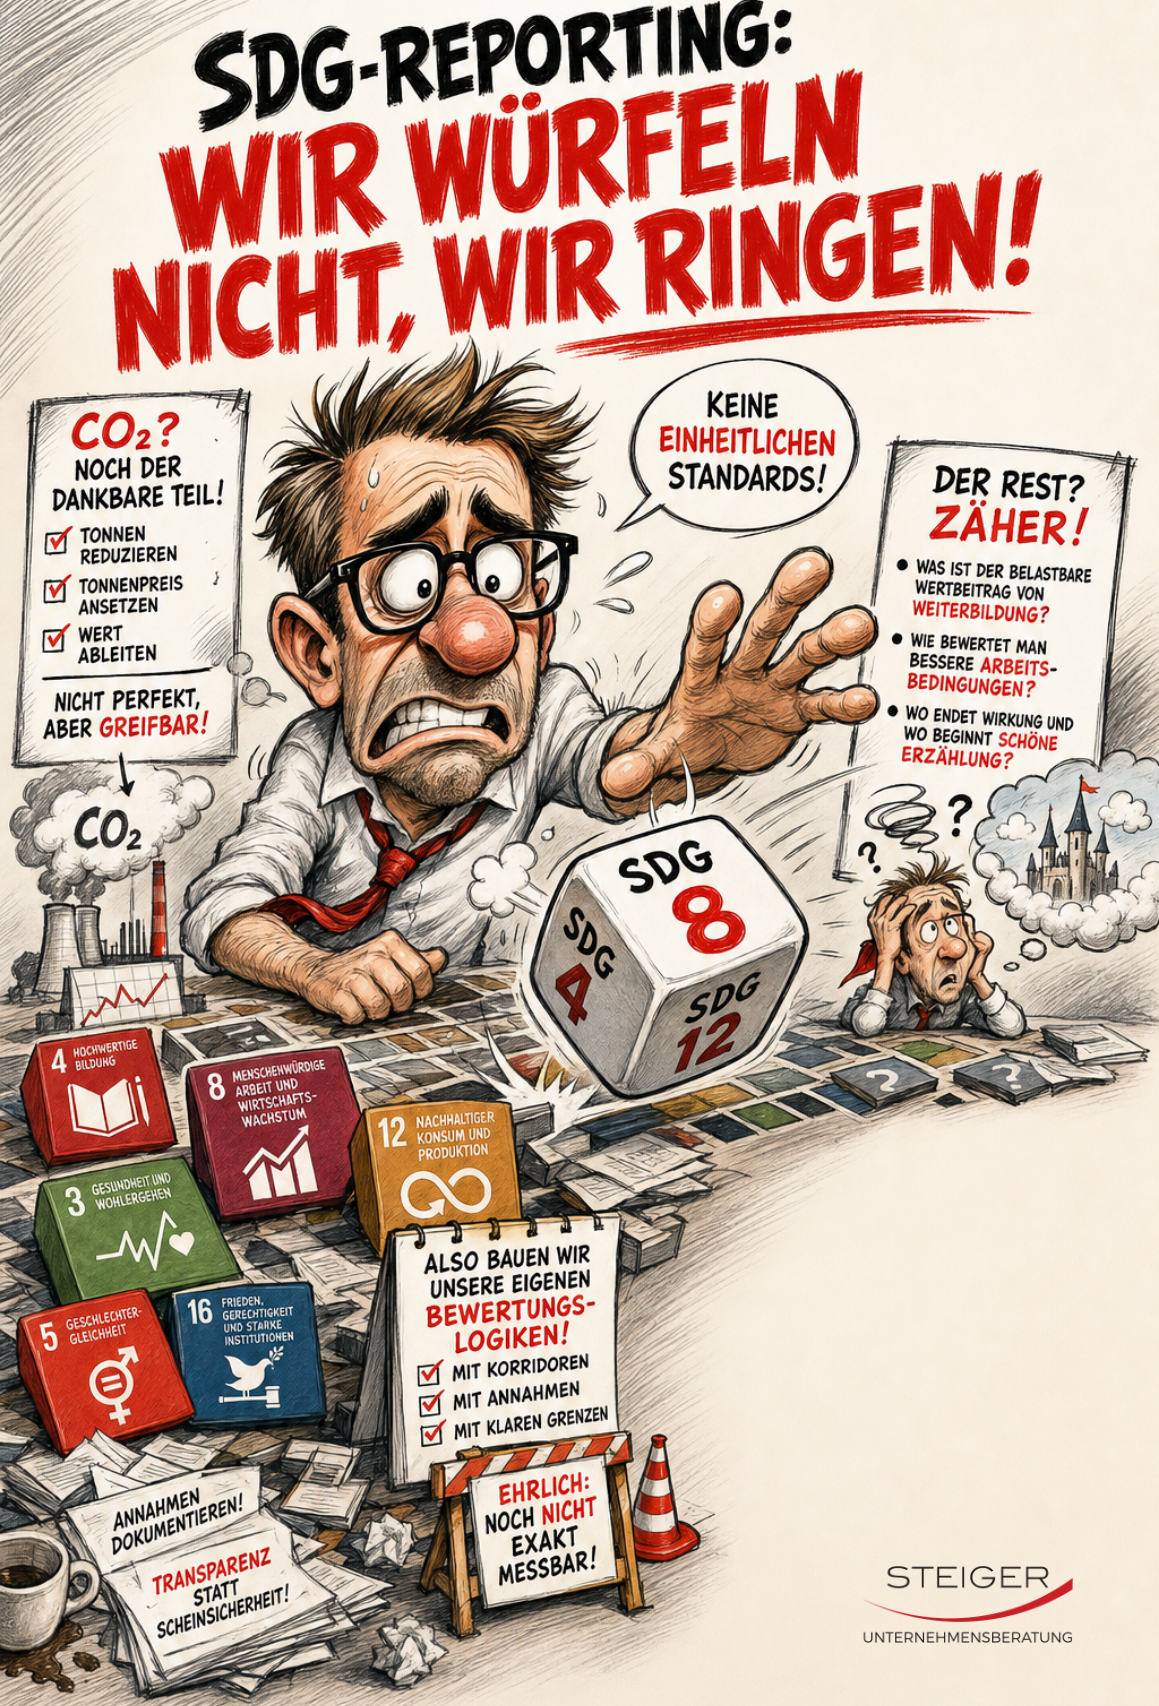
Sobald CO2 verlassen wird, wird Reporting anspruchsvoller
Nachhaltigkeitsreporting wirkt auf den ersten Blick wie eine Erweiterung des bestehenden Berichtswesens. Es kommen zusätzliche Kennzahlen hinzu, die in ein Reporting-Paket integriert werden. In der Praxis zeigt sich jedoch schnell, dass diese Sicht zu kurz greift. Besonders deutlich wird das beim Reporting entlang der Sustainable Development Goals, wenn Unternehmen nicht nur Umweltaspekte, sondern auch soziale und gesellschaftliche Wirkungen abbilden wollen.
CO2-Emissionen sind methodisch keineswegs trivial. Dennoch gibt es hier vergleichsweise etablierte Rechenlogiken, Datenquellen, Bilanzierungsgrenzen und Prüfpfade. Sobald Unternehmen jedoch Ziele wie Gleichstellung, menschenwürdige Arbeit, weniger Ungleichheiten, Mitarbeiterzufriedenheit oder gesellschaftlichen Mehrwert berichten wollen, verändert sich die Lage. Dann geht es nicht mehr nur um Mengen, Faktoren und Abgrenzungen. Es geht um Begriffe, Wirkungsannahmen, qualitative Einschätzungen, unterschiedliche Interessen und teilweise schwer vergleichbare Daten.
Genau hier beginnt die eigentliche Herausforderung für CFOs, Controlling und Berichtswesen. Eine Kennzahl ist nur dann hilfreich, wenn sie definiert, nachvollziehbar erhoben, konsistent interpretiert und für Entscheidungen nutzbar ist. Eine gut gemeinte Kennzahl, die niemand belastbar erklären kann, schafft keine Transparenz. Sie schafft im ungünstigen Fall nur eine zusätzliche Berichtsebene mit scheinbarer Genauigkeit.
Der Unterschied zwischen Kennzahl und Steuerungslogik
Viele Unternehmen beginnen beim ESG- oder SDG-Reporting mit der Frage, welche Kennzahlen berichtet werden sollen. Diese Frage ist verständlich, aber sie kommt häufig zu früh. Vor der Kennzahl muss geklärt werden, was überhaupt gesteuert oder transparent gemacht werden soll. Geht es um interne Steuerung, externe Kommunikation, regulatorische Erfüllung, Risikomanagement oder um eine strategische Positionierung gegenüber Kapitalgebern, Kunden und Mitarbeitenden?
Ein Beispiel aus der Praxis ist die Mitarbeiterzufriedenheit. Sie kann über Befragungen, Fluktuation, Krankenstand, interne Mobilität, Weiterbildungsbeteiligung oder Führungskräftefeedback beschrieben werden. Jede dieser Größen erzählt etwas anderes. Keine einzelne davon bildet den gesellschaftlichen Mehrwert eines Unternehmens vollständig ab. Wenn daraus dennoch eine aggregierte Kennzahl konstruiert wird, entsteht schnell eine Scheinpräzision, die in Managementrunden gut aussieht, aber in der Prüfung und Steuerung kaum trägt.
Ähnlich verhält es sich bei Diversität, Teilhabe oder fairen Arbeitsbedingungen. Eine Quote kann ein Einstieg sein, aber sie erklärt nicht automatisch Wirkung. Eine Weiterbildungsstunde ist messbar, aber nicht zwingend wirksam. Eine Richtlinie kann vorhanden sein, ohne dass sie im operativen Alltag gelebt wird. Wer solche Themen in das Reporting aufnehmen will, braucht daher nicht nur Zahlen, sondern eine belastbare Logik: Definition, Zielbild, Datenquelle, Verantwortlichkeit, Kontrollpunkt und Interpretation.
Das ist klassische CFO-Arbeit, nur mit einem erweiterten Gegenstand. Es geht nicht darum, Nachhaltigkeit in ein Finanzschema zu pressen. Es geht darum, die gleichen Anforderungen an Verlässlichkeit, Nachvollziehbarkeit und Entscheidungsrelevanz anzulegen, die auch für finanzielle Steuerungsgrößen gelten.
Prüfbar wird nur, was sauber definiert ist
Aus der Prüfungs- und Beratungspraxis ist ein Muster gut bekannt: Ein Reporting sieht auf der Oberfläche strukturiert aus, doch bei der Rückverfolgung einzelner Werte werden die Schwächen sichtbar. Definitionen sind uneinheitlich, Daten werden manuell aus verschiedenen Systemen zusammengeführt, Verantwortlichkeiten liegen zwischen HR, Finance, Compliance, Einkauf und Nachhaltigkeitsfunktion, und die Dokumentation erklärt eher das Ergebnis als den Weg dorthin.
Bei finanziellen Kennzahlen sind solche Schwächen ebenfalls problematisch. Bei nichtfinanziellen Kennzahlen fallen sie aber oft später auf, weil die Organisation noch keine etablierten Routinen dafür entwickelt hat. Während Umsatz, Kosten, Forderungen oder Rückstellungen in gewachsenen Prozessen verarbeitet werden, entstehen ESG-Daten häufig in Nebenprozessen. Sie stammen aus Excel-Dateien, HR-Systemen, Einkaufsauswertungen, Lieferantenabfragen, Projektlisten oder lokalen Erhebungen. Das muss nicht falsch sein. Es muss aber transparent gemacht und kontrolliert werden.
Ein prüfbares SDG-Reporting braucht deshalb klare Datenwege. Wer liefert welche Information? Nach welcher Definition? Zu welchem Stichtag? Mit welcher Freigabe? Welche Plausibilisierung erfolgt? Welche Änderungshistorie besteht? Welche Annahmen wurden getroffen? Ohne diese Fragen bleibt das Reporting anfällig für Interpretationen und Nacharbeiten.
Gerade soziale Ziele sind zudem stark kontextabhängig. Was in einem Produktionsumfeld relevant ist, muss für eine Dienstleistungsorganisation nicht dieselbe Bedeutung haben. Was in einer Landesgesellschaft erhoben wird, ist nicht automatisch konzernweit vergleichbar. Wer hier voreilig aggregiert, verliert häufig die Aussagekraft. CFOs sollten deshalb darauf achten, dass Aggregation nicht mit Erkenntnis verwechselt wird.
Die Rolle des CFO im Nachhaltigkeitsreporting
Nachhaltigkeitsreporting ist nicht allein Aufgabe einer Nachhaltigkeitsabteilung. Es berührt Strategie, Risiko, Governance, HR, Einkauf, Operations, IT und Finance. Der CFO hat dabei eine besondere Rolle, weil er gewohnt ist, aus unterschiedlichen Datenquellen ein belastbares Steuerungssystem zu formen. Diese Fähigkeit wird im ESG- und SDG-Kontext wichtiger, nicht weniger wichtig.
Die zentrale Aufgabe besteht nicht darin, möglichst viele Kennzahlen zu sammeln. Entscheidend ist, die relevanten Themen in eine Steuerungsarchitektur zu überführen. Dazu gehören Wesentlichkeit, Zieldefinition, Verantwortlichkeiten, Datenqualität, interne Kontrollen, Berichtskalender und Managementinterpretation. Erst wenn diese Elemente zusammenpassen, entsteht ein Reporting, das mehr leistet als Kommunikation.
In Konzernstrukturen kommt eine zusätzliche Dimension hinzu. Unterschiedliche Länder, Systeme, Gesellschaften und Funktionsbereiche liefern Daten mit unterschiedlichem Reifegrad. Ein CFO muss hier entscheiden, wo Standardisierung erforderlich ist und wo lokale Besonderheiten bewusst erhalten bleiben müssen. Das ist keine rein technische Frage. Es ist eine Governance-Frage.
Auch die IT spielt eine wichtige Rolle. Nachhaltigkeitsreporting wird nicht dadurch belastbar, dass ein zusätzliches Tool eingeführt wird. Ein Tool kann unterstützen, wenn Prozesse, Definitionen und Verantwortlichkeiten geklärt sind. Ohne diese Vorarbeit verlagert es nur bestehende Unschärfen in eine neue Oberfläche. Die Erfahrung aus Finance-Transformationen, ERP-Projekten und Reporting-Optimierungen zeigt immer wieder: Die eigentliche Arbeit liegt vor der Systementscheidung.
Gute Berichterstattung beginnt mit ehrlicher Begrenzung
Ein reifes SDG-Reporting erkennt man nicht daran, dass jedes Ziel mit einer Kennzahl versehen wird. Man erkennt es daran, dass ein Unternehmen erklären kann, warum bestimmte Themen relevant sind, wie sie gemessen werden, welche Grenzen die Messung hat und welche Entscheidungen daraus folgen. Ehrlichkeit über methodische Grenzen ist dabei kein Zeichen von Schwäche. Sie ist Voraussetzung für Glaubwürdigkeit.
Gerade bei gesellschaftlichen Wirkungen ist Zurückhaltung oft professioneller als übertriebene Verdichtung. Nicht jede Wirkung lässt sich sinnvoll in eine einzige Zahl überführen. Nicht jede qualitative Entwicklung muss in eine scheinbar exakte Kennzahl übersetzt werden. Manchmal ist eine Kombination aus quantitativen Indikatoren, qualitativer Einordnung und klarer Maßnahmenverfolgung belastbarer als ein aggregierter Index, dessen Berechnung nur wenige verstehen.
Für CFOs und Geschäftsführungen bedeutet das: Nachhaltigkeitsreporting sollte mit derselben Disziplin aufgebaut werden wie ein gutes Finanzreporting. Nicht komplizierter als nötig, aber klar genug, um Entscheidungen zu ermöglichen. Nicht marketinggetrieben, sondern anschlussfähig an Steuerung, Risiko und Governance. Nicht perfekt im ersten Schritt, aber methodisch sauber weiterentwickelbar.
Der Anspruch sollte daher nicht lauten, gesellschaftlichen Mehrwert vollständig in einer Kennzahl abzubilden. Der Anspruch sollte lauten, relevante Wirkungsfelder nachvollziehbar zu beschreiben, Daten belastbar zu erheben und Managemententscheidungen daraus abzuleiten. Das ist weniger spektakulär als ein glänzendes Dashboard. Aber es ist deutlich näher an guter Unternehmenssteuerung.