
Warum nachträgliche Bestellungen Steuerung verhindern
Nachträgliche Bestellungen schaffen formale Ordnung, ersetzen aber keine wirksame Ausgabensteuerung vor Beauftragung und Leistung.
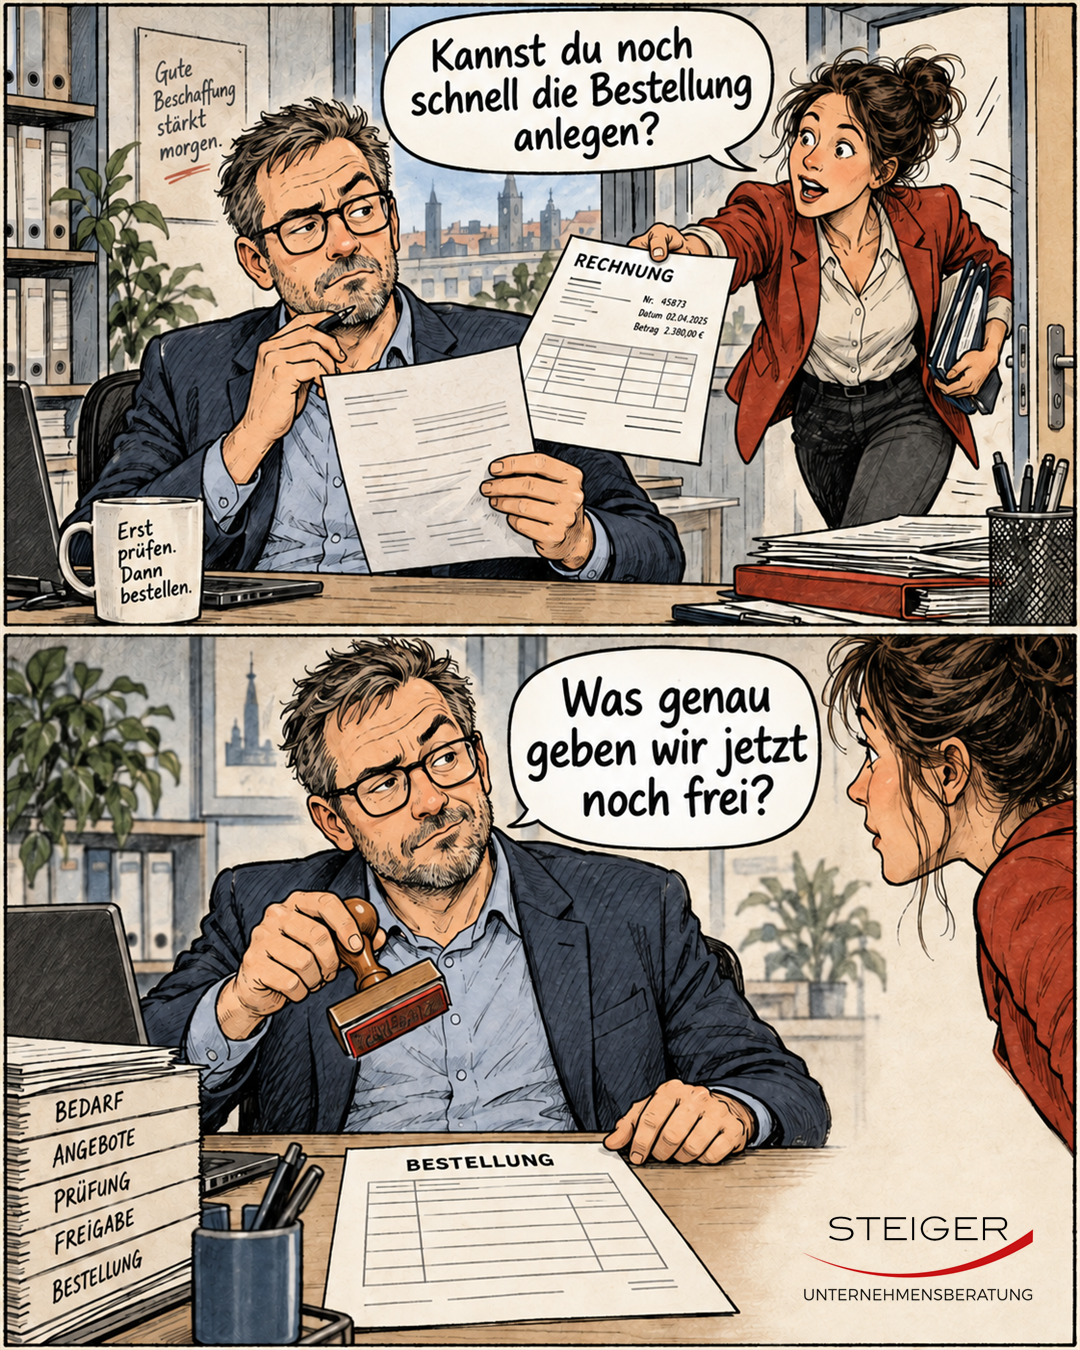
Wenn die Bestellung erst zur Rechnungsanlage entsteht
In vielen Unternehmen gibt es einen Ablauf, der auf den ersten Blick pragmatisch wirkt: Die Rechnung ist eingegangen, die Leistung wurde bereits erbracht, und nun fehlt noch eine Bestellnummer. Also wird nachträglich eine Bestellung im System angelegt, damit die Rechnung formal verarbeitet werden kann. Der Vorgang bekommt damit eine saubere Referenz, die Buchhaltung kann weiterarbeiten, und die Akte ist vollständiger als vorher.
Für die Prozesssteuerung ist damit jedoch wenig gewonnen. Eine Bestellung ist nicht nur ein administratives Dokument. Sie soll im Idealfall den Moment abbilden, in dem ein Unternehmen eine Ausgabe bewusst entscheidet. Es geht um Bedarf, Budget, Konditionen, Lieferantenauswahl, Freigabe und Verbindlichkeit. Wenn die Bestellung erst entsteht, nachdem die Leistung beauftragt oder sogar erbracht wurde, wird dieser Steuerungsmoment nachträglich simuliert.
Das ist mehr als ein formales Problem. In der Finanz- und Prüfungspraxis zeigt sich häufig, dass Unternehmen zwar viele Daten über ihre Ausgaben besitzen, aber nicht immer sicher sagen können, ob diese Ausgaben vor ihrer Entstehung wirksam gesteuert wurden. Genau hier liegt der Unterschied zwischen Dokumentation und Kontrolle.
Der Unterschied zwischen Ordnung und Entscheidung
Eine nachträgliche Bestellung kann durchaus sinnvoll sein, um einen Vorgang geordnet zu verbuchen. Sie hilft, Rechnung, Kostenstelle, Warengruppe und Lieferant zusammenzuführen. Sie kann auch dazu beitragen, dass Auswertungen später nicht vollständig auseinanderfallen. Für die operative Abwicklung ist das besser als eine Rechnung ohne jeden Bezug zum Einkaufssystem.
Sie ersetzt aber nicht die ursprüngliche Entscheidung. Wenn der Lieferant bereits tätig war, ist der wirtschaftliche Verpflichtungszeitpunkt längst überschritten. Dann kann eine Freigabe im System zwar noch bestätigen, dass die Rechnung bezahlt werden soll. Sie kann aber nicht mehr glaubwürdig prüfen, ob die Ausgabe überhaupt hätte entstehen sollen. Das Budget ist dann nicht mehr Entscheidungskriterium, sondern nachträgliche Zuordnung. Der Bedarf wird nicht mehr hinterfragt, sondern begründet. Konditionen werden nicht mehr verhandelt, sondern akzeptiert.
Gerade in größeren Organisationen mit mehreren Standorten, Geschäftsbereichen oder Projektstrukturen führt das zu einem schleichenden Steuerungsverlust. Auf dem Papier existiert ein Einkaufsprozess. In der Praxis entstehen Verpflichtungen jedoch teilweise außerhalb dieses Prozesses. Finance und Einkauf sehen die Ausgabe erst, wenn sie bereits kaum noch beeinflussbar ist. Damit verschiebt sich die Rolle von der Steuerung zur Schadensbegrenzung.
Was Spend-Analysen sichtbar machen und was nicht
Spend-Analysen sind ein wichtiges Instrument, um Ausgabenstrukturen zu verstehen. Sie zeigen Lieferantenvolumen, Warengruppen, Kostenstellen, wiederkehrende Leistungen, Einzelbestellungen, Rechnungsfrequenzen und Buchungsverhalten. Auf dieser Basis lassen sich Bündelungspotenziale, abweichende Konditionen oder ungewöhnliche Muster erkennen.
Bei nachträglich angelegten Bestellungen bleibt jedoch eine entscheidende Frage offen: Wurde vor der Beauftragung geprüft, ob Bedarf, Budget und Konditionen angemessen waren? Die Daten im System können vollständig aussehen und trotzdem den falschen Eindruck vermitteln. Ein sauber gepflegter Bestellbeleg zeigt dann nicht zwingend einen sauberen Entscheidungsprozess, sondern nur eine nachträglich hergestellte Systemlogik.
In der Beratungspraxis ist das besonders relevant, wenn Unternehmen ihre indirekten Kosten, Dienstleistungsaufwendungen, IT-Kosten oder projektbezogenen Ausgaben analysieren. Dort gibt es häufig viele Einzelentscheidungen, Rahmenverträge, wiederkehrende Leistungen und kurzfristige Anforderungen. Wenn Bestellungen regelmäßig erst nach Rechnungseingang entstehen, wird es schwer, Maverick Buying, Budgetumgehungen oder ineffiziente Lieferantenstrukturen verlässlich zu erkennen.
Auch für Forecasting und Liquiditätssteuerung ist der Zeitpunkt der Bestellung wichtig. Eine frühzeitig erfasste Verpflichtung gibt Finance die Möglichkeit, zukünftige Mittelabflüsse zu antizipieren. Eine Bestellung nach Rechnungseingang liefert diese Information zu spät. Dann ist die Ausgabe bereits fällig oder steht kurz vor der Zahlung. Für eine vorausschauende Cash-Steuerung ist das kein belastbarer Prozess.
Eilfälle brauchen Regeln, nicht Gewohnheiten
Natürlich gibt es Situationen, in denen ein regulärer Einkaufsprozess nicht vollständig eingehalten werden kann. Technische Störungen, dringende Reparaturen, kurzfristige Kundenanforderungen oder operative Notfälle können eine schnelle Beauftragung erforderlich machen. Ein Unternehmen muss handlungsfähig bleiben. Ein Prozess, der jede Ausnahme verhindert, wird in der Praxis umgangen.
Entscheidend ist deshalb nicht, ob es Ausnahmen gibt, sondern wie sie behandelt werden. Ein Eilfall sollte als Eilfall dokumentiert sein. Dazu gehört, warum der normale Einkaufsweg nicht möglich war, wer die Entscheidung getroffen hat, welches Budget betroffen ist und ob es eine nachträgliche Plausibilisierung gab. Ebenso wichtig ist die Frage, wie aus dem Vorgang gelernt wird. War es tatsächlich ein einmaliger Ausnahmefall oder zeigt sich ein wiederkehrender Prozessmangel?
Wenn dieselben Lieferanten, Leistungen oder Kostenstellen regelmäßig nachträgliche Bestellungen erzeugen, ist das kein Ausnahmeproblem mehr. Dann liegt häufig ein strukturelles Thema vor: Der Bedarf entsteht zu spät im System, Freigabewege sind zu langsam, Verantwortlichkeiten sind unklar oder der Einkauf ist nicht nah genug an den operativen Anforderungen. In solchen Fällen hilft es wenig, nur die Einhaltung der Bestellpflicht anzumahnen. Der Prozess muss so gestaltet werden, dass er im Alltag funktioniert.
Wie ein wirksamer Purchase-to-Pay-Prozess aussieht
Ein belastbarer Purchase-to-Pay-Prozess beginnt nicht bei der Rechnung, sondern beim Bedarf. Wer etwas beauftragen möchte, sollte vorab klären, ob der Bedarf sachlich begründet ist, ob Budget vorhanden ist, ob ein geeigneter Lieferant genutzt wird und ob Konditionen sowie Vertragsgrundlage stimmen. Erst danach entsteht die Bestellung als verbindliches Steuerungsdokument.
In der Praxis muss dieser Ablauf nicht überbürokratisch sein. Für geringe Beträge können vereinfachte Freigaben sinnvoll sein. Für wiederkehrende Leistungen können Rahmenverträge, Kataloge oder automatisierte Bestellwege genutzt werden. Für projektbezogene Ausgaben braucht es klare Budgets und Verantwortlichkeiten. Entscheidend ist, dass der Prozess zwischen operativer Geschwindigkeit und kaufmännischer Kontrolle vermittelt.
Finance, Einkauf und Fachbereiche sollten dabei nicht gegeneinander arbeiten. Der Fachbereich kennt den Bedarf. Der Einkauf kennt Lieferanten, Konditionen und Vertragslogik. Finance bewertet Budget, Ergebnis- und Liquiditätswirkung. Ein guter Prozess verbindet diese Perspektiven, bevor die Verpflichtung entsteht. Genau darin liegt der Wert einer Bestellung: Sie macht aus einer Absicht eine geprüfte und nachvollziehbare Entscheidung.
Für Unternehmen, die ihre Prozessökonomie verbessern wollen, ist die Analyse nachträglicher Bestellungen ein guter Einstieg. Sie zeigt oft sehr konkret, wo Steuerungslücken entstehen. Welche Bereiche bestellen regelmäßig nach? Welche Warengruppen sind betroffen? Liegt es an Zeitdruck, fehlenden Rahmenverträgen, unklaren Budgets oder an Systemhürden? Solche Fragen führen schnell von der reinen Belegprüfung zur eigentlichen Prozessverbesserung.
Eine nachträgliche Bestellung schafft Ordnung im System. Das ist nützlich, aber nicht ausreichend. Wirksame Ausgabensteuerung entsteht früher: in dem Moment, in dem Bedarf, Budget und Konditionen geprüft werden, bevor das Unternehmen eine Verpflichtung eingeht. Wer diesen Moment ernst nimmt, verbessert nicht nur Compliance und Transparenz, sondern auch die Qualität kaufmännischer Entscheidungen.